一、数据描述
数据同时覆盖三个品种:沪深300股指期权(2019 年 12 月起)、中证1000股指期权(2022 年 7 月起)、上证50股指期权(2022 年 12 月起),全部挂牌于中国金融期货交易所。
二、字段说明
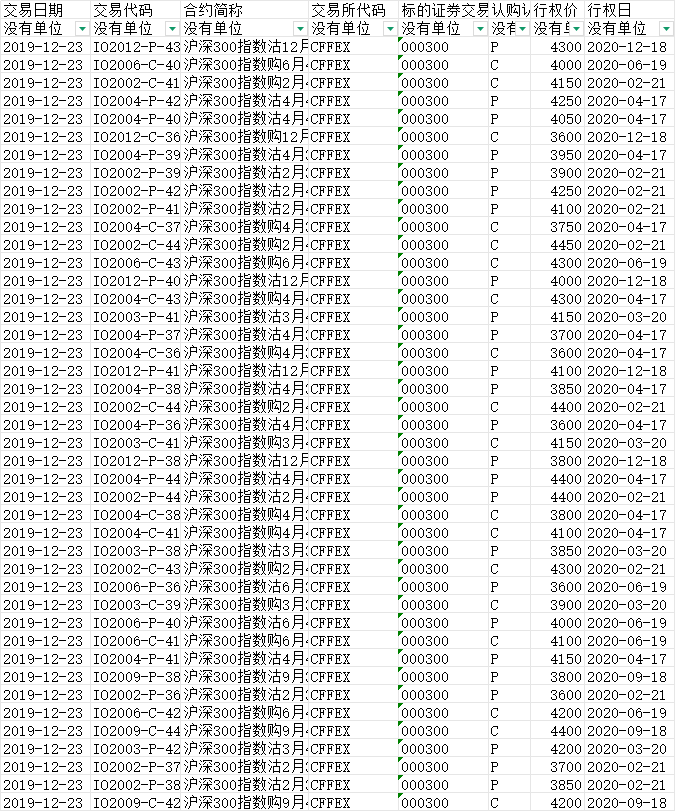
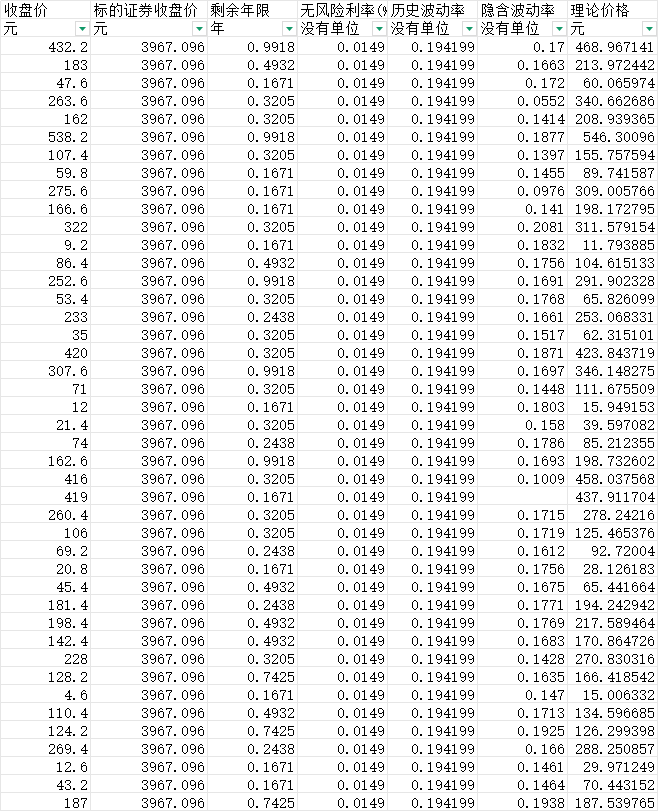
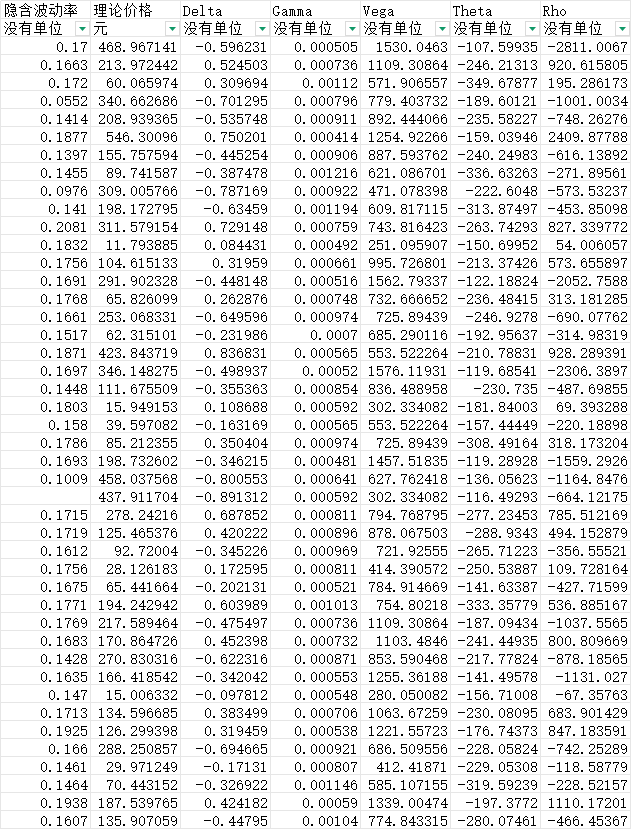
整表共 20个字段,可分为四组:合约标识、行情与标的、定价参数、波动率与希腊值。
三、数据示例
四、时间区间与样本量
| 品种 | 标的指数 | 数据起始 | 合约数量 | 观测条数 |
|---|---|---|---|---|
| 沪深300股指期权 | 000300 | 2019 年 12 月 | 4,782 只 | 402,070 |
| 中证1000股指期权 | 000852 | 2022 年 7 月 | 3,210 只 | 253,384 |
| 上证50股指期权 | 000016 | 2022 年 12 月 | 2,256 只 | 188,560 |
| 合计 | — | 2019 年 12 月以来 | 10,248 只 | 844,014 |
4.2 分年样本分布(节选)
| 年份 | 观测条数 | 交易日数 | 沪深300 | 中证1000 | 上证50 |
|---|---|---|---|---|---|
| 2019 | 1,254 | 7 | 1,254 | — | — |
| 2020 | 64,076 | 243 | 64,076 | — | — |
| 2021 | 56,504 | 243 | 56,504 | — | — |
| 2022 | 88,882 | 242 | 64,190 | 23,060 | 1,632 |
| 2023 | 153,816 | 242 | 56,208 | 48,410 | 49,198 |
| 2024 | 185,550 | 242 | 56,990 | 70,336 | 58,224 |
| 2025 | 172,342 | 243 | 61,604 | 61,450 | 49,288 |
4.3 关键量与缺失情况
样本总量:全表 844,014 条合约日度观测,对应 10,248 只期权合约,平均每个交易日约 516 条合约记录;认购与认沽各 422,007 条,两个方向完全对称。
行权价覆盖:沪深300 期权 2800–6400 点,中证1000 期权 3800–10000 点,上证50 期权 1950–3500 点,深度实值与深度虚值区间均有报价。
剩余年限:0.0027 年至 1.011 年,即从临近到期的 1 天到 1 年期合约全部保留,可完整构建波动率期限结构。
缺失情况:20 个字段中 19 个字段零缺失。唯一的缺失出现在隐含波动率,共 121,492 条(约 14.4%),主要出现在深度虚值、当日无有效成交、无法从价格反推波动率的合约上,属于该指标的固有特性,不影响其余字段的使用。
五、适合的研究方向与使用场景
1. 隐含波动率的信息含量与指数收益预测:用隐含波动率水平、波动率期限结构斜率、认购认沽隐含波动率之差构造情绪指标,检验其对标的指数未来收益与波动率的预测能力。
2. 波动率风险溢价(VRP)测算:隐含波动率与同期历史波动率的差值即为波动率风险溢价,可研究其三品种差异、时序变化以及在不同市场环境下的正负转换规律。
3. 期权与现货市场的价格发现关系:利用期权隐含信息与标的指数收盘数据,做领先滞后检验,比较沪深300、中证1000、上证50 三个品种的价格发现效率。
4. 不同市值风格指数的波动率定价差异:上证50(超大盘)、沪深300(大盘蓝筹)、中证1000(中小盘)风格差异明显,可对比同期限合约的波动率溢价水平,研究市值风格与期权定价之间的关系。
5. 希腊值在风险管理中的应用:基于 Delta、Gamma、Vega、Theta 研究组合对冲效果、Gamma 敞口监控与对冲比率调整频率,或构造 Gamma 中性、Vega 中性策略。
6. 期权定价模型的实证校准:以收盘价与理论价格的偏离为切入点,检验定价模型在不同行权价、不同期限上的系统性偏差,并测试无风险利率、连续股息率参数取值对定价结果的影响。
7. 到期日效应与时间价值衰减规律:利用剩余年限从 0.0027 年到 1 年的完整梯度,研究临近到期时 Theta 的加速衰减与平值附近 Gamma 的峰值特征。
8. 重大事件冲击下的期权市场反应:围绕政策发布、外盘剧烈波动、指数单日大幅波动等事件窗口,观察隐含波动率的跳升与回落速度,做事件研究设计。
适用场景:金融工程 / 金融数学 / 数量经济方向的课程报告与毕业设计研究;量化投资策略回测(波动率择时、波动率套利、期权对冲);金融机构风险管理课题(希腊值敞口管理、极端行情压力测试);研究生阶段以中国衍生品市场为对象的实证研究。
六、数据获取
关键词:股指期权数据 | 沪深300期权 | 中证1000期权 | 上证50期权 | 隐含波动率 | 希腊值 Delta Gamma Vega Theta | 期权收盘价 | 波动率风险溢价 | 期权定价 | 学术研究数据 | 实证数据

评论0