一、数据描述
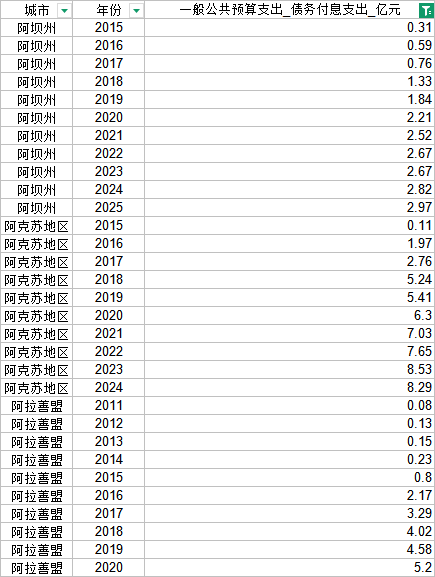
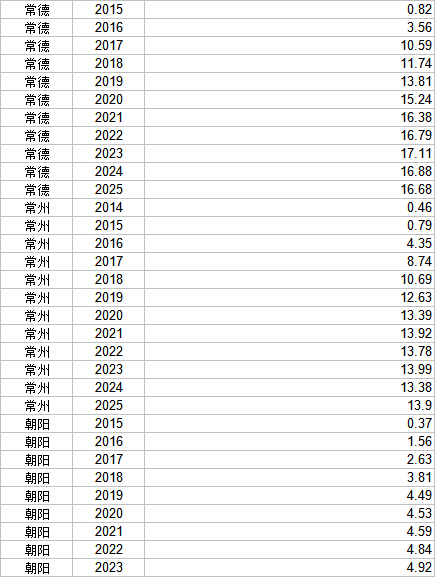
地级市一般公共预算支出中的债务付息支出,2014~2025 年,数据来自各地市统计年鉴、财政局。
二、字段说明
三、数据示例
四、时间区间与样本量
分年有效城市数
| 年份 | 有效城市数 |
|---|---|
| 2014 | 102 |
| 2015 | 226 |
| 2016 | 264 |
| 2017 | 290 |
| 2018 | 290 |
| 2019 | 289 |
| 2020 | 296 |
| 2021 | 299 |
| 2022 | 325 |
| 2023 | 304 |
| 2024 | 310 |
| 2025 | 272 |
2014 年样本缺失较多,介意勿拍。2016 年起各年有效城市数稳定在 260 个以上,2022 年覆盖最完整,达 325 个城市。
五、适合的研究方向与使用场景
1. 地方财政可持续性:用债务付息支出除以一般公共预算支出得到付息负担率,测算各城市财政的刚性支出压力,判断偿债负担是否已进入挤压一般性支出的区间。
2. 隐性债务化解评估:以化债政策落地年份为处理时点,用双重差分比较化债重点省份与非重点省份付息支出的差异变化,检验化债对利息负担的实际缓解效果。
3. 政府债务与城投债联动:与城投债余额、发行利差、到期规模匹配,分析地方显性付息支出与城投融资成本之间的替代与传导关系。
4. 土地财政依赖:与国有土地使用权出让金、政府性基金收入匹配,检验土地出让收入下滑对付息能力的影响,识别土地财政退潮后的债务风险敞口。
5. 财政支出的挤出效应:把付息支出与教育、医疗、社保、基建等分项支出对照,估计利息负担上升对民生支出与投资支出的挤占幅度。
6. 区域分化与收敛性:按东中西部、南北方、城市群分组,比较付息负担的分布特征与演变,做 σ 收敛、β 收敛检验。
7. 债务风险预警指标构建:以付息支出为核心变量,结合债务率、偿债率、财政自给率,构建地级市层面的债务风险评级体系并做阈值检验。
8. 转移支付与纵向财政失衡:检验转移支付规模是否能有效缓解付息压力,讨论省以下财政体制对债务成本的分担机制。
9. 城市规模与债务成本:按人口规模、经济总量分层,比较不同层级城市的付息支出水平与融资成本差异,解释大城市低成本的成因。
适用场景:面板固定效应、双重差分、合成控制、收敛性检验、风险评级模型,以及财政学、公共管理、区域经济、金融风险方向的实证研究、课程报告与毕业设计。
六、数据获取
关键词:债务付息支出 | 地方财政 | 政府债务 | 财政可持续性 | 一般公共预算支出 | 城投债 | 隐性债务 | 土地财政 | 债务风险 | 地级市财政

评论0